Diferencia récord en las tarifas de contenedores entre Asia–Costa Este de EE. UU. y Asia–Norte de Europa
es.wedoany.com Noticia: El 6 de octubre, Sea-Intelligence, con base en los datos semanales de spot del índice mundial de contenedores de Drewry desde mayo de 2012 hasta octubre de 2026, calculó que la diferencia de tarifas entre las rutas Asia–Costa Este de EE. UU. y Asia–Norte de Europa se elevó a 7.026 dólares por contenedor de 40 pies, superando el récord anterior de 3.179 dólares de junio de 2021. Las tarifas de Asia a la Costa Este de EE. UU. se mantienen en un nivel elevado, mientras que la ruta Asia–Norte de Europa ha caído de forma consecutiva.
Los datos de Drewry del 1 de octubre muestran que la tarifa spot de Shanghái a Nueva York subió un 1% intermensual, hasta 10.428 dólares por contenedor de 40 pies; Shanghái–Los Ángeles se mantuvo en 7.835 dólares. En el mismo período, Shanghái–Róterdam cayó un 2% hasta 3.399 dólares, Shanghái–Génova bajó un 3% hasta 3.702 dólares, y el índice mundial de contenedores de Drewry descendió un 1% en conjunto hasta 4.434 dólares.
El cálculo de Sea-Intelligence también muestra que la diferencia de tarifas entre Asia–Costa Oeste de EE. UU. y Asia–Norte de Europa alcanzó 4.436 dólares por contenedor de 40 pies; la diferencia entre el Mediterráneo y la Costa Este de EE. UU. llegó a 6.726 dólares, superando igualmente el récord anterior de 2.828 dólares de junio de 2021. En algunas etapas de 2021, la dirección de la diferencia de tarifas era opuesta a la actual, cuando la ruta del Norte de Europa se situaba en un nivel de precios más alto en relación con las rutas estadounidenses.
La capacidad efectiva de la ruta Asia–Europa aumentó en el mismo período. Sea-Intelligence calculó previamente que, en las cuatro semanas anteriores y posteriores a la Semana Dorada del Día Nacional de China de 2026, la capacidad semanal planificada de la ruta Asia–Norte de Europa sumaba aproximadamente 1,5 millones de TEU, un 27% más interanual y un 60% por encima del promedio anterior a la pandemia; la capacidad planificada de la semana de la Semana Dorada y la semana siguiente aumentó un 63% y un 39% interanual, respectivamente.
Drewry reveló el 1 de octubre que la ruta transpacífica tiene previstas 10 salidas en vacío para la próxima semana, menos que las 13 de la semana actual; la paralización de fábricas durante la Semana Dorada de China reducirá el volumen de carga a corto plazo, y Drewry prevé que las tarifas transpacíficas podrían caer posteriormente. En cuanto a la ruta Asia–Europa, los precios spot de Shanghái–Róterdam y Shanghái–Génova ya han estado bajo presión de forma continua.
El transporte marítimo de contenedores ya no funciona como un mercado global ampliamente sincronizado, en el que las principales rutas Este–Oeste suben y bajan juntas. La disciplina de capacidad, los riesgos geopolíticos, las políticas comerciales, el despliegue de buques y la demanda regional están creando entornos de precios cada vez más divergentes. Actualmente, la diferencia de 7.026 dólares por contenedor entre Asia–Costa Este de EE. UU. y Asia–Norte de Europa es la evidencia más clara. Las navieras de contenedores globales operan, en la práctica, simultáneamente en dos mercados completamente distintos: uno con capacidad escasa y poder de fijación de precios cercano a los niveles de la época de la pandemia; otro donde la capacidad adicional está impulsando una caída constante de las tarifas. Para los cargadores, la geografía del comercio rara vez ha sido tan determinante para el costo del transporte de contenedores como lo es ahora.
Productos relacionados

Buque de ingeniería eólica multifuncional “Shun-1600” de inmersión profunda y asentamiento en el fondo marino
Zhengli Offshore Engineering Co., Ltd.
Boya Inteligente de 3 Metros: Boya Inteligente que Combina Seguridad de Navegación y Monitoreo Oceánico en Tiempo Real, Sistema Integrado de Navegación y Monitoreo Oceánico para Datos Marítimos en Tiempo Real
Chengdu Dixin Technology Co., Ltd.

GJT27/GJT35 Cargador de carga unitaria (motor de combustión)
Weihai Guangtai Airport Equipment Co., Ltd.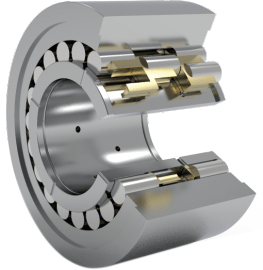
Serie de rodamientos para maquinaria pesada metalúrgica
Wafangdian Bearing Group Corp., Ltd.
Pintura para marcas viales bicomponente para pulverización
Zhejiang Xingyuan Transportation Technology Co., Ltd.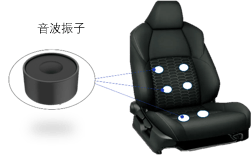
Sistema de alivio de estrés por ondas sonoras saludables para cabina
Shenzhen Genvict Technologies Co., Ltd.
Detector Integral de Pantógrafo y Línea de Contacto (1C)
CHENGDU TANGYUAN ELECTRIC CO., LTD.