El mercado de imagen diagnóstica avanza hacia los 33.000 millones de dólares: la triple interacción entre la IA integrada en los equipos, el endurecimiento de los pagos y la accesibilidad sanitaria
es.wedoany.com Noticia: Según el último estudio de Wissen Research, se prevé que el mercado mundial de imagen diagnóstica crezca de 26.500 millones de dólares en 2026 a 33.200 millones en 2031, con una tasa de crecimiento anual compuesta del 4,6% entre 2026 y 2031. Esta tasa no es especialmente agresiva, pero tiene un significado estructural evidente: el sector de la imagen diagnóstica ha pasado de ser un mercado de hardware basado únicamente en la renovación de equipos y la expansión hospitalaria a una nueva etapa impulsada conjuntamente por la inteligencia artificial, la imagen en la nube, los dispositivos portátiles y el diagnóstico y tratamiento de precisión.
En apariencia, la alta incidencia de enfermedades crónicas, el envejecimiento de la población y el aumento de la demanda de detección precoz son los motores directos de la expansión del mercado de imagen. Pero el cambio más profundo radica en que los equipos de imagen están pasando de "obtener imágenes más nítidas" a "obtener imágenes más rápidas, más inteligentes y más accesibles". Al mismo tiempo, la presión en el ámbito del pago, los elevados costes de los equipos, la escasez de radiólogos y los problemas de seguridad de los datos también están reconfigurando el panorama competitivo del sector. En los próximos cinco años, la cuestión central del mercado de imagen diagnóstica no será "si crecerá", sino "quién podrá lograr un equilibrio entre eficiencia, coste y valor clínico".
I. Motores de crecimiento: la demanda de detección precoz impulsa la imagen como núcleo de la infraestructura sanitaria
La imagen diagnóstica ha ocupado durante mucho tiempo un lugar clave en el sistema sanitario moderno. Ya sea en el cribado oncológico, el diagnóstico de enfermedades cardiovasculares y cerebrovasculares, o en la gestión de enfermedades traumatológicas, ginecológicas y obstétricas y pulmonares, las pruebas de imagen constituyen una puerta de entrada fundamental para la toma de decisiones clínicas. Con el aumento de la población anciana a nivel mundial y el incremento de la carga de enfermedades crónicas como el cáncer, las enfermedades cardiovasculares y las enfermedades neurodegenerativas, la demanda de detección temprana e intervención precoz por parte de los sistemas sanitarios no deja de crecer.
El informe señala que los sistemas de rayos X siguieron ocupando la mayor cuota de mercado en 2025. Esto no es sorprendente. En comparación con equipos de gama alta como la RM y la TC, los rayos X presentan ventajas como un elevado volumen de exploraciones, un umbral de instalación relativamente bajo y requisitos de infraestructura relativamente sencillos, lo que les confiere una amplia aplicabilidad en hospitales de nivel primario, centros ambulatorios y mercados en desarrollo. Al mismo tiempo, la imagen 2D sigue siendo la mayor categoría tecnológica, porque su velocidad de adquisición es rápida, su coste es relativamente bajo y muchos algoritmos de triaje con IA todavía se desarrollan en torno a imágenes radiográficas bidimensionales estándar y flujos de trabajo de ecografía.
Esto demuestra que el crecimiento del sector de la imagen diagnóstica no proviene únicamente de la sustitución por tecnologías de gama alta, sino también de la popularización de las capacidades básicas de imagen. Especialmente en regiones como Asia-Pacífico, América Latina, Oriente Medio y África, todavía hay margen de mejora en la disponibilidad de equipos de imagen. Los equipos reacondicionados certificados, la ecografía portátil y la TC móvil, entre otros productos, podrían reducir el umbral de inversión de capital y permitir que más instituciones sanitarias de nivel primario dispongan de capacidades diagnósticas básicas.
II. Punto de inflexión tecnológico: la IA está pasando de la "ayuda a la lectura de imágenes" al "proceso de exploración"
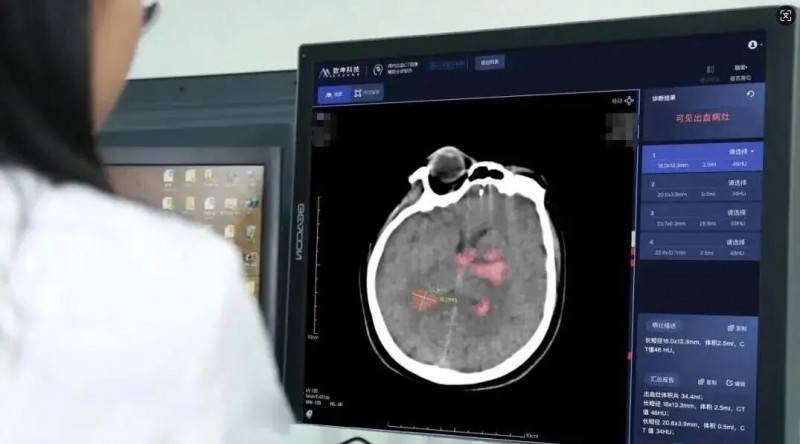
En los últimos años, cuando se debatía sobre la IA sanitaria, la atención se centraba más en el posprocesamiento, como el reconocimiento de imágenes, la detección de lesiones y los informes automáticos. Sin embargo, el informe subraya que el cambio más importante en el ámbito de la imagen diagnóstica se está produciendo más adelante: la IA se está integrando en el propio proceso de adquisición de imágenes.
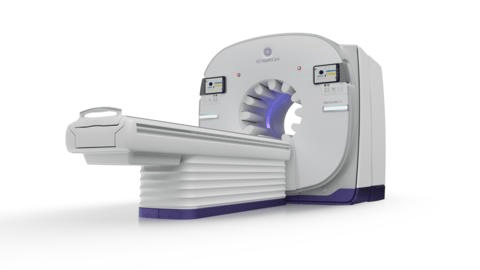
Tomemos como ejemplo la tecnología de reconstrucción por aprendizaje profundo. Los fabricantes han comenzado a integrar algoritmos directamente en la cadena de adquisición de imágenes de equipos como la RM y la TC, reduciendo el ruido y mejorando la calidad de la imagen en la fase de generación de la señal, en lugar de retocar la imagen una vez finalizada la exploración. Este cambio aporta un valor clínico más directo: por un lado, puede acortar el tiempo de exploración y aumentar el volumen diario de procesamiento de un solo equipo; por otro, contribuye a obtener imágenes de alta calidad con dosis de radiación más bajas o tiempos de adquisición más cortos.
El informe menciona que la secuencia Sonic DL de GE HealthCare ya permite completar exploraciones complejas de RM cerebral y articular de múltiples secuencias en 15 minutos. Casos como este demuestran que el valor de la IA para el sector de la imagen no se limita a "ayudar al médico a tomar decisiones", sino que también incluye mejorar la utilización de los equipos, reducir los tiempos de espera de los pacientes y aliviar la presión de ampliación hospitalaria. Para los servicios de imagen con elevados gastos de capital, si un mismo equipo puede realizar más exploraciones, el modelo de retorno de la inversión tendrá que recalcularse.
Cabe destacar que la radiología se ha convertido en uno de los ámbitos con más dispositivos médicos de IA aprobados por la FDA de Estados Unidos, y el informe afirma que el número de aprobaciones relacionadas ya supera las 1100. Esto significa que la IA en imagen está pasando de la prueba de concepto a la aplicación clínica rutinaria. No obstante, el sector también debe mantener la prudencia: la capacidad de generalización de los modelos de IA en diferentes poblaciones, equipos y flujos asistenciales aún requiere validación continua, y las cuestiones de regulación, atribución de responsabilidad e interpretabilidad clínica todavía no se han resuelto por completo.
III. PACS en la nube y lectura remota de imágenes: el desafío de la seguridad de los datos tras la mejora de la eficiencia
Además de la IA, los PACS nativos de la nube y las plataformas de radiología remota están transformando la forma de gestionar los datos de imagen. Los hospitales tradicionales suelen depender de sistemas locales de archivo de imágenes, con una eficiencia limitada en el acceso entre sedes, las consultas y la colaboración en informes. Los sistemas en la nube, en cambio, pueden admitir almacenamiento unificado para múltiples sedes, lectura remota de imágenes y uso compartido de recursos especializados, con un valor evidente para grandes grupos sanitarios, consorcios médicos regionales e instituciones de nivel primario.
En un contexto de escasez de radiólogos, la lectura remota de imágenes puede aliviar la acumulación de informes y acortar el tiempo entre la exploración y el diagnóstico. Para los pacientes de zonas remotas, las plataformas de imagen en la nube también contribuyen a mejorar la accesibilidad al diagnóstico especializado.
Pero la migración a la nube no solo aporta beneficios de eficiencia. Los datos de imagen médica tienen un gran volumen y una alta sensibilidad en materia de privacidad; en caso de filtración o ataque de ransomware, se verían afectados directamente el funcionamiento de las instituciones sanitarias y los derechos de los pacientes. A medida que los sistemas de imagen pasan de redes cerradas intrahospitalarias a la nube y a la colaboración entre múltiples instituciones, la ciberseguridad, el cumplimiento normativo de datos, la gestión de permisos de acceso y la capacidad de recuperación ante desastres se convertirán en indicadores importantes para las decisiones de compra. La competencia futura entre las empresas de imagen no será solo una competencia de parámetros de equipos, sino también de capacidad de gobernanza de datos.
IV. Panorama regional: América del Norte lidera, Asia-Pacífico crece más rápido
Desde el punto de vista regional, América del Norte ocupó la mayor cuota de mercado en 2025, gracias principalmente a una infraestructura sanitaria madura, un mayor volumen de exploraciones de imagen per cápita, una mayor capacidad de compra de los hospitales y un sistema de pago relativamente completo. Los grandes grupos sanitarios y las organizaciones de compras grupales también han reforzado la estabilidad de los contratos de compra y servicio a largo plazo de equipos de gama alta.
La región de Asia-Pacífico, por su parte, está considerada el mercado de crecimiento más rápido. Mercados como China, India, Japón, Corea del Sur y Australia siguen avanzando en la construcción de infraestructura sanitaria, la expansión de hospitales privados y la inversión gubernamental en modernización sanitaria. Especialmente en China e India, la enorme base demográfica y la necesidad de construir capacidades sanitarias de nivel primario ofrecen espacio de desarrollo para la imagen portátil, el diagnóstico asistido por IA y los equipos nacionales de gama media y alta.
Sin embargo, existen diferencias evidentes dentro del mercado de Asia-Pacífico. Japón y Corea del Sur prestan más atención a la renovación de equipos de gama alta y al diagnóstico y tratamiento de precisión; China combina las necesidades de actualización de hospitales de gama alta y de complementación de capacidades de nivel primario; India y algunas zonas del sudeste asiático hacen más hincapié en la relación calidad-precio y la accesibilidad. Por lo tanto, si una empresa pretende cubrir todo el mercado de Asia-Pacífico con una estrategia de producto única, probablemente le resulte difícil obtener resultados óptimos.
V. Presión de pago: se agrava la contradicción entre la inversión en equipos de gama alta y el endurecimiento del reembolso
Aunque el mercado de imagen diagnóstica mantiene su crecimiento, no está exento de obstáculos. El informe señala en particular que los Centros de Servicios de Medicare y Medicaid (CMS) de Estados Unidos introdujeron ajustes de eficiencia en el *Medicare Physician Fee Schedule* de 2026, reduciendo de forma permanente un 2,5% las unidades de valor relativo del trabajo de aproximadamente 7700 códigos de diagnóstico y procedimientos. Algunos nuevos códigos combinados de angio-TC de cabeza y cuello provocaron incluso una reducción global del pago de hasta el 30,8%.
Este cambio tiene un significado de tendencia para el sector. Los equipos de imagen son cada vez más caros y los hospitales necesitan invertir en software de IA, sistemas en la nube, servicios de mantenimiento y ciberseguridad; sin embargo, el ámbito del pago tiende a comprimirse, lo que genera un desajuste entre "mayor inversión tecnológica y menor retorno del reembolso". El resultado podría ser que algunas instituciones sanitarias prolonguen la vida útil de los equipos, pospongan la renovación de equipos de gama alta o se decanten por equipos reacondicionados y la externalización de servicios.
Para los fabricantes, esto significa que el modelo de venta pura de hardware de gama alta se enfrenta a presiones. La solución más competitiva en el futuro podría ser una combinación de "equipo + software + servicio + prueba de eficiencia operativa". Quien pueda demostrar que su producto acorta el tiempo de exploración, reduce la tasa de exploraciones repetidas, mejora la precisión diagnóstica y optimiza los resultados financieros del hospital, tendrá más facilidades para obtener la aprobación de los compradores.
VI. Panorama competitivo: los gigantes aceleran la integración y la diferenciación se vuelve clave
Entre las principales empresas que enumera el informe se incluyen GE HealthCare, Siemens Healthineers, Philips, Canon Medical, Fujifilm, Samsung Medison, United Imaging Healthcare y Butterfly Network, entre otras. Los movimientos recientes muestran que la competencia del sector está evolucionando hacia la plataformización y la escenificación.
Por ejemplo, GE HealthCare lanzó en 2026 una nueva generación de tecnología SIGNA MRI y soluciones de flujo de trabajo con IA; Siemens Healthineers presentó un flujo de trabajo integrado para la intervención coronaria percutánea guiada por TC, que conecta la imagen por TC, el análisis de placas, la planificación preoperatoria y la guía en la sala de cateterismo; Fujifilm lanzó la plataforma de ecografía ARIETTA Deep Insight x con IA y aprendizaje profundo; Samsung Medison integró su negocio de imagen en Estados Unidos y se posicionó en ecografía con IA, radiología digital, TC portátil y tecnología de detectores de conteo de fotones.
Estos casos indican que los fabricantes de imagen ya no compiten únicamente por el rendimiento de un solo equipo, sino que intentan adentrarse en la ruta clínica y ofrecer soluciones integradas que abarcan desde la exploración y el análisis hasta el informe y la guía terapéutica. Especialmente en ámbitos de alto valor como la cardiovascular, la oncología y la neurología, la imagen está pasando gradualmente de ser una herramienta diagnóstica a una plataforma de decisión clínica.
Conclusión: crecimiento garantizado, pero la reconstrucción de valor es más importante
En términos generales, la previsión de que el mercado mundial de imagen diagnóstica alcance los 33.200 millones de dólares en 2031 refleja la solidez de la demanda a largo plazo del sector. Pero la tasa compuesta del 4,6% también advierte al mercado de que no se trata de un sector en el que se gane con un crecimiento desenfrenado basado en el volumen, sino de un sector que requiere un equilibrio fino entre tecnología, coste, regulación y valor clínico.
En el futuro, las instituciones sanitarias deberían evitar perseguir ciegamente equipos de gama alta y, en su lugar, elaborar planes de desarrollo de capacidades de imagen basados en el espectro de enfermedades, el flujo de pacientes, la estructura de pago y los recursos médicos. Los fabricantes, por su parte, deberían pasar de la venta de equipos a las soluciones de eficiencia clínica, ofreciendo pruebas cuantificables de retorno de la inversión. Los organismos reguladores y los pagadores también deberían establecer mecanismos de evaluación del valor más científicos y ofrecer un apoyo de pago razonable a las tecnologías que realmente puedan mejorar la calidad del diagnóstico y reducir los costes sanitarios a largo plazo.
Para los mercados en desarrollo, ampliar la cobertura de imagen básica y desarrollar dispositivos portátiles y plataformas de lectura remota de imágenes tendrá un significado más realista que limitarse a importar equipos de gama alta costosos. La próxima ronda de competencia en el sector de la imagen diagnóstica no consiste solo en "ver con más claridad", sino también en "ver antes, ver más rápido y ver con más equidad".